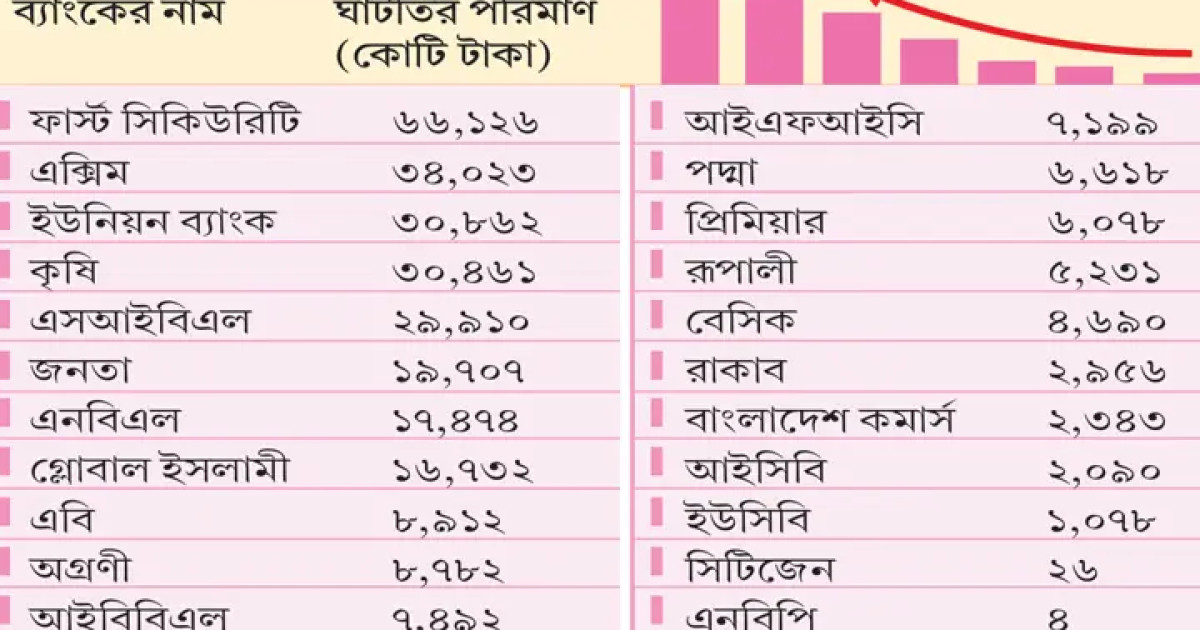
দেশের ব্যাংক খাতে মূলধন সংকট ভয়াবহ আকার ধারণ করেছে। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাব অনুযায়ী, গত জুন শেষে দেশের ২২টি ব্যাংকের সম্মিলিত মূলধন ঘাটতি দাঁড়িয়েছে ৩ লাখ ৮ হাজার ৮০৩ কোটি টাকা। ব্যাংক খাতের ইতিহাসে এটি সর্বোচ্চ ঘাটতি। এর মধ্যে সবচেয়ে বেশি ঘাটতিতে রয়েছে বেসরকারি খাতের ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক। ব্যাংকটির মূলধন ঘাটতির পরিমাণ ৬৬ হাজার ১২৬ কোটি টাকা। রাষ্ট্রায়ত্ত ব্যাংকগুলোর মধ্যে সবচেয়ে বেশি ঘাটতি জনতা ব্যাংকের, ১৯ হাজার ৭০৭ কোটি টাকা।ব্যাংকারদের মতে, অস্বাভাবিক হারে খেলাপি ঋণ বৃদ্ধি, ঋণ বিতরণে অনিয়ম এবং প্রয়োজনীয় নিরাপত্তা সঞ্চিতি (প্রভিশন) সংরক্ষণে ব্যর্থতার কারণে ব্যাংকগুলোর মূলধন পরিস্থিতির অবনতি হয়েছে। এর প্রভাব পড়েছে ব্যাংকগুলোর মূলধন পর্যাপ্ততার হারেও।বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত মার্চ শেষে ২১টি ব্যাংকের সম্মিলিত মূলধন ঘাটতি ছিল প্রায় ২ লাখ ৯৪ হাজার কোটি টাকা। মাত্র তিন মাসের ব্যবধানে তা বেড়ে জুন শেষে ৩ লাখ ৮ হাজার ৮০৩ কোটি টাকায় পৌঁছেছে। তবে দেশের বাকি ব্যাংকগুলোর মূলধনে কোনো ঘাটতি নেই।ব্যাংকাররা জানান, বিগত আওয়ামী লীগ সরকারের আমলে বিভিন্ন অনিয়মের মাধ্যমে বিতরণ করা ঋণের বড় একটি অংশ বর্তমানে খেলাপিতে পরিণত হয়েছে। এসব ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন সংরক্ষণ করতে গিয়ে ব্যাংকগুলোর মুনাফা ও মূলধনের ওপর চাপ তৈরি হয়েছে। ফলে ব্যাংকগুলোর আর্থিক সক্ষমতা দুর্বল হওয়ার পাশাপাশি পুরো আর্থিক খাতের স্থিতিশীলতা নিয়েও উদ্বেগ বাড়ছে।## রাষ্ট্রায়ত্ত চার ব্যাংকের ঘাটতি ৩৮ হাজার কোটি টাকারাষ্ট্রায়ত্ত চারটি ব্যাংকের সম্মিলিত মূলধন ঘাটতির পরিমাণ দাঁড়িয়েছে ৩৮ হাজার ৪১১ কোটি টাকা। এর মধ্যে জনতা ব্যাংকের ঘাটতি ১৯ হাজার ৭০৭ কোটি টাকা। অগ্রণী ব্যাংকের ৮ হাজার ৭৮২ কোটি, রূপালী ব্যাংকের ৫ হাজার ২৩১ কোটি এবং বেসিক ব্যাংকের ৪ হাজার ৬৯০ কোটি টাকা।## বেসরকারি আট ব্যাংকের ঘাটতি প্রায় ৫০ হাজার কোটি টাকাবেসরকারি খাতের আটটি ব্যাংকের সম্মিলিত মূলধন ঘাটতি দাঁড়িয়েছে ৪৯ হাজার ৭৩১ কোটি টাকা। এর মধ্যে ন্যাশনাল ব্যাংকের ঘাটতি সবচেয়ে বেশি, ১৭ হাজার ৪৭৪ কোটি টাকা। এ ছাড়া এবি ব্যাংকের ৮ হাজার ৯১২ কোটি, আইএফআইসি ব্যাংকের ৭ হাজার ১৯৯ কোটি, পদ্মা ব্যাংকের ৬ হাজার ৬১৮ কোটি, প্রিমিয়ার ব্যাংকের ৬ হাজার ৭৮ কোটি, বাংলাদেশ কমার্স ব্যাংকের ২ হাজার ৩৪৪ কোটি, ইউনাইটেড কমার্শিয়াল ব্যাংকের (ইউসিবি) ১ হাজার ৭৮ কোটি এবং সিটিজেন ব্যাংকের ২৬ কোটি টাকা।এদিকে প্রিমিয়ার ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মনজুর মফিজ আমার দেশকে বলেন, গত জুনের তুলনায় সেপ্টেম্বরে ব্যাংকটির খেলাপি ঋণের হার উল্লেখযোগ্যভাবে কমেছে। জুনে খেলাপি ঋণের হার ছিল ৩৪ দশমিক ৯১ শতাংশ, যা সেপ্টেম্বরে ৩০ শতাংশের নিচে নেমে এসেছে। এতে ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন সংরক্ষণের চাপও কমেছে।তিনি বলেন, একই সময়ে ব্যাংকের মূলধন পরিস্থিতির উন্নতি হয়েছে। জুনে মূলধন পর্যাপ্ততার হার (সিআরএআর) ঋণাত্মক থাকলেও সেপ্টেম্বরে তা ইতিবাচক ধারায় ফিরতে শুরু করেছে। ব্যাংকের লোকসানও কমেছে। প্রধান কার্যালয় স্থানান্তরের ফলে পরিচালন ব্যয় কমেছে এবং গ্রাহকদের মধ্যেও ব্যাংক সম্পর্কে ইতিবাচক ধারণা তৈরি হচ্ছে।মনজুর মফিজ আরও বলেন, শতভাগ স্বচ্ছতা বজায় রেখে ধাপে ধাপে ব্যাংকের পরিস্থিতির উন্নয়নে কাজ করছে বর্তমান ব্যবস্থাপনা কমিটি। আগামী বছর ব্যাংকের আর্থিক সূচকে আরও উল্লেখযোগ্য উন্নতি হবে বলে আশা করছেন তারা।তবে এ বিষয়ে ইউসিবি ও আইএফআইসি ব্যাংকের বক্তব্য পাওয়া যায়নি।## সাত ইসলামী ব্যাংকের মূলধন ঘাটতি ১ লাখ ৮৭ হাজার কোটি টাকাব্যাংক খাতের মূলধন সংকটের সবচেয়ে বড় অংশ রয়েছে ইসলামী ধারার ব্যাংকগুলোতে। গত জুন শেষে সাতটি ইসলামী ব্যাংকের সম্মিলিত মূলধন ঘাটতি দাঁড়িয়েছে ১ লাখ ৮৭ হাজার ২৩৮ কোটি টাকা।এর মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ঘাটতি ৬৬ হাজার ১২৬ কোটি টাকা। এক্সিম ব্যাংকের ৩৪ হাজার ২৩ কোটি, ইউনিয়ন ব্যাংকের ৩০ হাজার ৮৬২ কোটি, সোশ্যাল ইসলামী ব্যাংকের ২৯ হাজার ৯১০ কোটি, গ্লোবাল ইসলামী ব্যাংকের ১৬ হাজার ৭৩২ কোটি, ইসলামী ব্যাংক বাংলাদেশের ৭ হাজার ৪৯২ কোটি এবং আইসিবি ইসলামিক ব্যাংকের ২ হাজার ৯০ কোটি টাকা।## বিশেষায়িত দুই ব্যাংকের ঘাটতি ৩৩ হাজার কোটি টাকাবিশেষায়িত ব্যাংকগুলোর মধ্যেও মূলধন সংকট প্রকট। বাংলাদেশ কৃষি ব্যাংকের মূলধন ঘাটতি ৩০ হাজার ৪৬১ কোটি টাকা। অন্যদিকে রাজশাহী কৃষি উন্নয়ন ব্যাংকের ঘাটতি ২ হাজার ৯৫৭ কোটি টাকা। এ ছাড়া বিদেশি ন্যাশনাল ব্যাংক অব পাকিস্তানের মূলধন ঘাটতি রয়েছে ৪ কোটি টাকা।## মূলধন পর্যাপ্ততার হার ঋণাত্মক ৩.৮০ শতাংশব্যাংক খাতের সার্বিক মূলধন পর্যাপ্ততার হার বা ক্যাপিটাল টু রিস্ক-ওয়েটেড অ্যাসেটস রেশিও (সিআরএআর) আরও কমেছে। গত জুন শেষে এ হার দাঁড়িয়েছে ঋণাত্মক ৩ দশমিক ৮০ শতাংশে। গত মার্চ শেষে এ হার ছিল ঋণাত্মক ৩ দশমিক ১৭ শতাংশ।বাংলাদেশ ব্যাংকের বিধান অনুযায়ী, ব্যাংকগুলোকে ঝুঁকিভিত্তিক সম্পদের বিপরীতে ন্যূনতম ১২ দশমিক ৫০ শতাংশ মূলধন সংরক্ষণ করতে হয়। অথচ সামগ্রিকভাবে ব্যাংক খাতের মূলধন পর্যাপ্ততার হার ঋণাত্মক হয়ে পড়ায় আর্থিক সক্ষমতা নিয়ে নতুন করে উদ্বেগ তৈরি হয়েছে।এ বিষয়ে মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান আমার দেশকে বলেন, ব্যাংকে খেলাপি ঋণ বাড়লে এর বিপরীতে উচ্চহারে প্রভিশন সংরক্ষণ করতে হয়। এতে ব্যাংকের মুনাফা কমে যায়। প্রভিশনের কারণে মুনাফা কমে যাওয়া কিংবা লোকসান হলে ব্যাংকের মূলধনও ক্ষয় হয়। ফলে খেলাপি ঋণের পরিমাণ বাড়ার সঙ্গে সঙ্গে মূলধন ঘাটতি তৈরির ঝুঁকিও বাড়ে।বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) মহাপরিচালক এজাজুল ইসলাম বলেন, ব্যাংক খাতের সার্বিক মূলধন পর্যাপ্ততার হার আরও কমেছে। তবে সামগ্রিক চিত্র দিয়ে সব ব্যাংকের অবস্থা বিচার করা ঠিক হবে না। কারণ, ব্যাংকভেদে মূলধন পরিস্থিতিতে বড় ধরনের পার্থক্য রয়েছে।তিনি বলেন, বেসরকারি খাতের অনেক ভালো ব্যাংকের মূলধন পর্যাপ্ততার হার ১০ থেকে ১২ শতাংশের মধ্যে রয়েছে। অন্যদিকে পদ্মা ব্যাংক, ইউনিয়ন ব্যাংক ও জনতা ব্যাংকসহ কয়েকটি ব্যাংকের মূলধন পরিস্থিতি অত্যন্ত দুর্বল। এসব ব্যাংকের মূলধন পর্যাপ্ততার হার মারাত্মকভাবে ঋণাত্মক হওয়ায় সামগ্রিক ব্যাংক খাতের হারও নিচে নেমে গেছে।এ পরিস্থিতি থেকে উত্তরণে ব্যাংক খাতে সুশাসন প্রতিষ্ঠা, মূলধন পুনর্গঠন এবং নতুন করে মূলধন বাড়ানোর উদ্যোগ নেওয়ার ওপর গুরুত্বারোপ করেন তিনি। একই সঙ্গে সব ধরনের দুর্নীতি বন্ধ, কেন্দ্রীয় ব্যাংকের নির্ধারিত মূলধন সংরক্ষণের শর্ত পূরণে ব্যর্থ ব্যাংকগুলোর মুনাফা বণ্টন নিয়ন্ত্রণ এবং ব্যাংকিং আইন ও বিধিবিধানের কঠোর বাস্তবায়নের পরামর্শ দেন এই বিশেষজ্ঞ।সার্বিকভাবে ব্যাংক খাতের এই মূলধন সংকট দেশের আর্থিক ব্যবস্থার জন্য বড় চ্যালেঞ্জ হয়ে উঠেছে। খেলাপি ঋণ নিয়ন্ত্রণ, সুশাসন প্রতিষ্ঠা এবং দুর্বল ব্যাংকগুলোর আর্থিক ভিত্তি পুনর্গঠন করতে না পারলে এ সংকট আরও গভীর হওয়ার আশঙ্কা রয়েছে।
